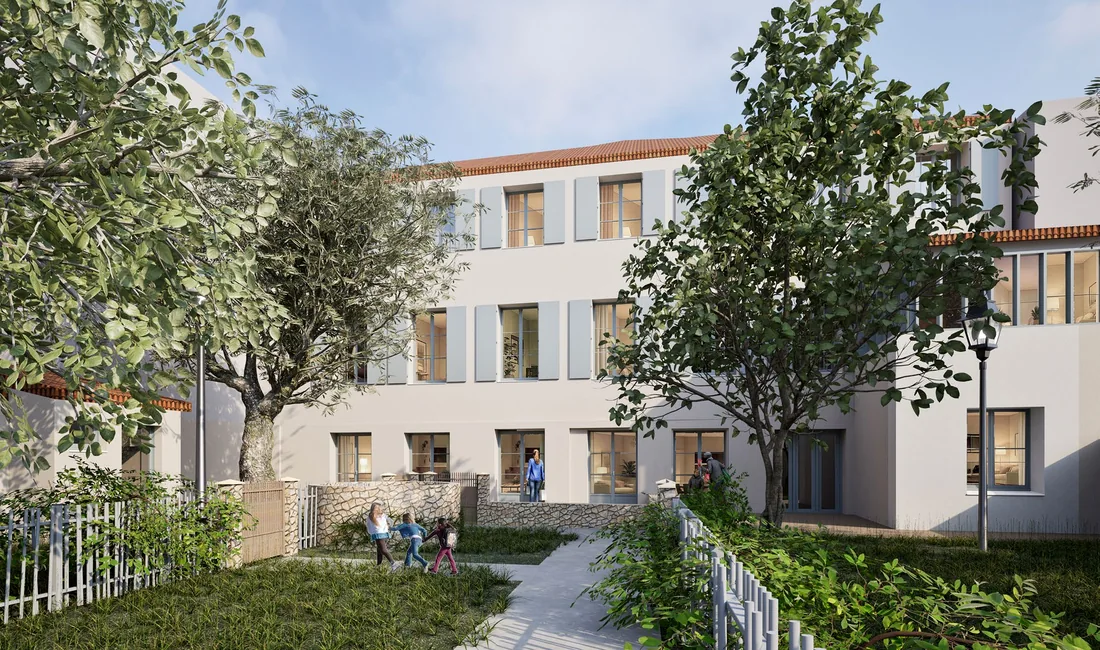
Ancien rénové
Denormandie
Réhabilitation d’un immeuble ancien avec logique locative et fiscale.
Ces exemples servent à comprendre le principe d’une stratégie et le type de profil auquel elle peut correspondre. Une opération réelle n’est retenue qu’après étude de votre situation, de son financement, de ses risques et de son cadre fiscal ou juridique.
Plutôt que des photos génériques, voici des illustrations provenant de documentations de programmes immobiliers : rénovation d’ancien, patrimoine protégé, résidences meublées et opérations de réhabilitation. Elles illustrent des typologies de projets et non une disponibilité commerciale garantie.
Réhabilitation d’un immeuble ancien avec logique locative et fiscale.
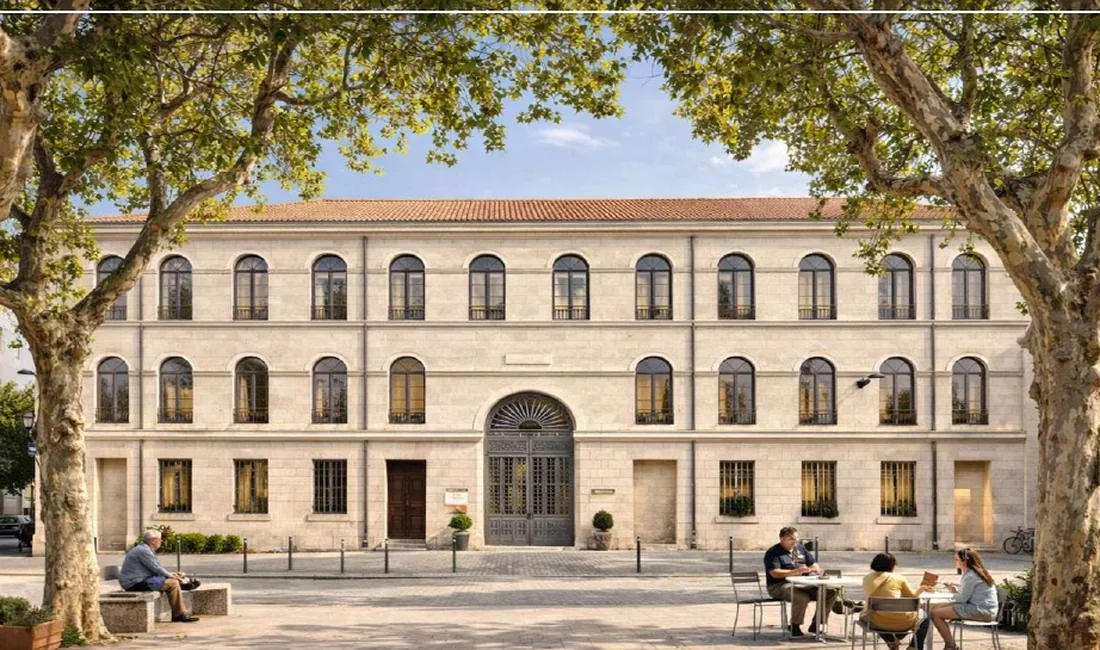
Un bâti de caractère, des travaux lourds et une logique patrimoniale de long terme.
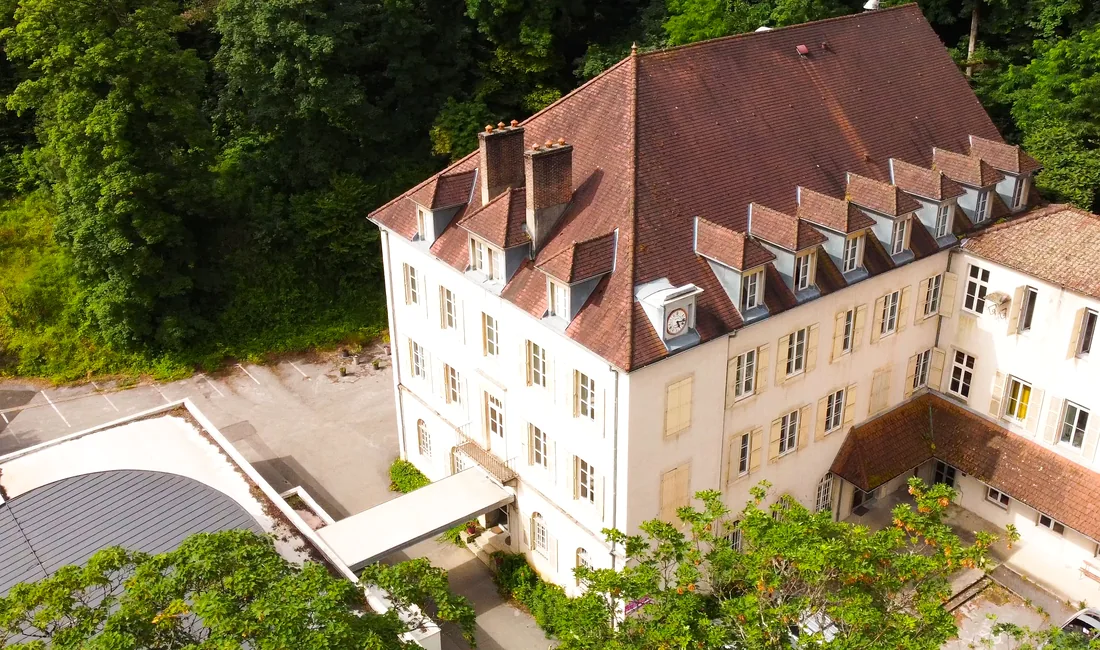
Des opérations pouvant relever de cadres différents selon le bien et la situation.
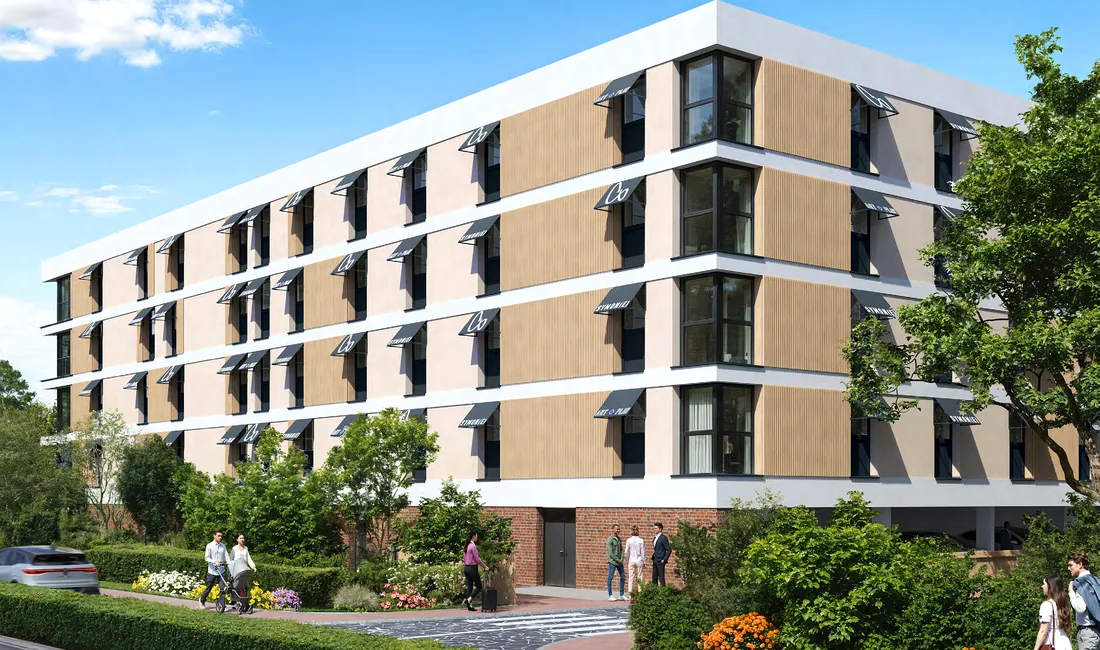
Des formats de résidence variés, avec analyse du bail et de l’exploitant lorsqu’il existe.
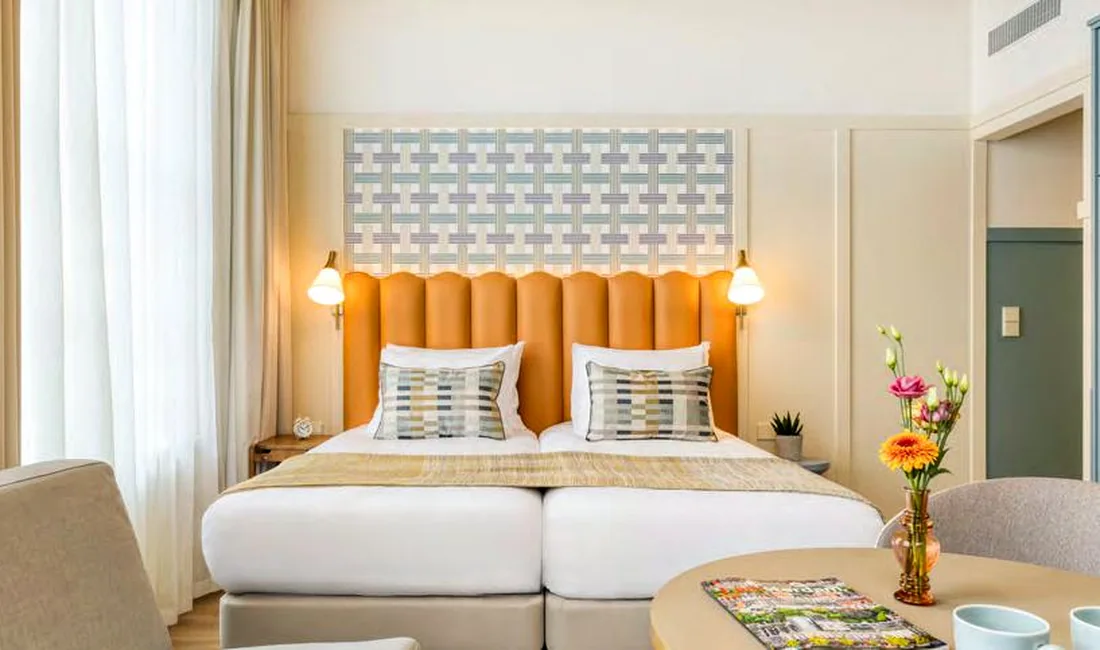
L’emplacement, l’usage et la qualité du produit restent aussi importants que la fiscalité.
Visuels d’illustration issus des documentations de programmes fournies. Disponibilité, caractéristiques et éligibilité à vérifier au moment de l’étude. Un visuel ne permet jamais à lui seul de conclure à l’éligibilité à un dispositif fiscal.
Le but n’est pas de tout détailler sur le site : suffisamment pour comprendre si le sujet mérite un échange.
Préparer un complément de revenus et organiser progressivement son effort d’épargne.
Actifs disposant d’une capacité d’épargne et d’un horizon retraite suffisamment long.
Le PER peut être comparé à l’assurance-vie et à d’autres supports avant de décider où affecter l’épargne disponible.
À surveiller : Disponibilité des fonds, fiscalité à l’entrée et à la sortie, frais et supports choisis.
Construire une enveloppe souple pour épargner, diversifier, préparer des projets et organiser la transmission.
Épargnants qui souhaitent adapter leur allocation à plusieurs horizons de temps.
Une même enveloppe peut accueillir une poche plus prudente et des supports plus dynamiques selon le profil.
À surveiller : Les unités de compte ne garantissent pas le capital ; frais, allocation et clause bénéficiaire doivent être étudiés.
Accéder à un patrimoine immobilier collectif sans gérer directement chaque bien et chaque locataire.
Investisseurs capables d’immobiliser leur épargne sur une durée longue et d’accepter les risques immobiliers.
Plusieurs SCPI peuvent être comparées afin de diversifier secteurs, zones géographiques et modes de détention.
À surveiller : Rendement non garanti, valeur des parts, frais, fiscalité et liquidité.
Associer un scénario de marché, une durée et des conditions de remboursement définies à l’avance.
Investisseurs qui comprennent le sous-jacent, les scénarios défavorables et la durée du produit.
Le niveau de protection, les dates d’observation et le remboursement éventuel sont lus dans la documentation du produit.
À surveiller : Protection ou garantie uniquement si elle est prévue au contrat ; risque émetteur et perte en capital possibles.
Investir dans de l’ancien rénové au sein de communes éligibles, avec un cadre fiscal lié notamment aux travaux et à l’engagement locatif.
Contribuables dont la capacité de financement, l’horizon et le projet locatif correspondent au dispositif en vigueur.
Les exemples transmis illustrent des réhabilitations en centre-ville : on compare d’abord l’emplacement, le bien, les travaux, le financement et la demande locative.
À surveiller : Éligibilité réelle, plafonds, travaux, loyers, vacance, financement et évolution de la réglementation.
Participer à la restauration d’un immeuble protégé dans une logique patrimoniale de très long terme.
Contribuables fortement imposés capables d’assumer une opération immobilière exigeante et des travaux importants.
Une opération de réhabilitation patrimoniale se juge sur la qualité du bâti, le programme de travaux, le financement et l’objectif de détention.
À surveiller : Règles fiscales et patrimoniales spécifiques, contraintes de conservation, travaux, financement et revente.
Investir dans la restauration d’un immeuble situé dans un secteur patrimonial éligible lorsque le dispositif correspond réellement au dossier.
Contribuables avec une fiscalité significative et un horizon suffisamment long, après validation de l’opération et de l’éligibilité.
On analyse le secteur, le programme de restauration, la quote-part de travaux, la location future et l’effort d’épargne global.
À surveiller : L’éligibilité ne se déduit jamais d’une photo : zonage, travaux, calendrier, obligations locatives et règles fiscales sont à vérifier.
Mettre en location un logement meublé, en direct ou dans certaines résidences exploitées, et analyser rendement, bail, gestion et fiscalité.
Investisseurs recherchant un actif immobilier locatif et capables de supporter les contraintes et risques associés.
Les documentations transmises montrent différents formats : résidence de tourisme, résidence avec services ou logement meublé.
À surveiller : Exploitant le cas échéant, bail, charges, vacance, revente, financement et évolution de la fiscalité.
Comparer le coût mais surtout les garanties d’un contrat couvrant un crédit immobilier.
Emprunteurs avec un nouveau prêt ou un financement en cours, selon les conditions applicables.
Deux contrats proches en prix peuvent avoir des définitions, exclusions, franchises et quotités très différentes.
À surveiller : Équivalence de garanties, exclusions, franchises, quotité et acceptation du dossier.
Étudier, pour certains patrimoines, un financement adossé à des actifs financiers sans devoir nécessairement les céder.
Détenteurs d’actifs éligibles disposant d’une marge de sécurité et d’une compréhension claire du risque.
Une ligne de financement peut répondre à un besoin de liquidité ponctuel tout en conservant certains placements, sous conditions.
À surveiller : Valeur des garanties fluctuante, seuils, appels de marge et conditions de l’établissement.
Organiser les excédents par horizons : réserve disponible, besoins à moyen terme et capitaux réellement investissables.
Entreprises disposant d’une trésorerie excédentaire après sécurisation de l’exploitation et des dépenses prévisibles.
On sépare d’abord ce qui doit rester disponible de ce qui peut être investi plus longtemps, puis on compare les supports.
À surveiller : Disponibilité, risque, fiscalité, durée et adéquation avec les besoins de l’entreprise.
Une façon différente d’aborder les actifs numériques : participer à une capacité de production plutôt que seulement acheter du Bitcoin.
Cette approche s’adresse à des profils capables d’accepter une forte incertitude, un horizon long et une possible immobilisation des fonds.
Important : capital non garanti et aucune performance garantie.
Un premier échange permet de faire le tri entre les solutions possibles, celles qui ne sont pas adaptées et celles qui méritent une vraie étude.
Le plus simple : laissez votre numéro sur le formulaire de la page d’accueil ou appelez-moi directement.
Informations générales, non constitutives d’une recommandation personnalisée. Les règles fiscales, juridiques et financières peuvent évoluer.